Domain kunststoffteile24.de kaufen?
Wir ziehen mit dem Projekt
kunststoffteile24.de um.
Sind Sie am Kauf der Domain
kunststoffteile24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kunststoffteile24.de kaufen?
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Bewirtungskosten
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
HB-Druck Produktion Aufkleber mit Text Herstellung Fertigung waagerecht A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Produktion Schild mit Text Herstellung Fertigung waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwarz, Otto: KunststoffverarbeitungKunststoffverarbeitung , Für die Aus- und Weiterbildung der Techniker, Meister und Mechaniker, von Hochschulabsolventen und Ingenieuren, die mit Kunststoffen arbeiten, werden alle Verfahrensabläufe und Verarbeitungstechniken der Kunststoffverarbeitung behandelt. Die Abhandlungen sind praxisbezogen, übersichtlich und enthalten zahlreiche Bilder mit farblichen Hervorhebungen der wichtigen Details zum Verständnis der Verfahrensabläufe. · Werkstoffkunde der Kunststofftechnologie · Aufbereitung, Kalandrieren · Extrudieren, Extrusionsblasformen · Gießen von Folien und Reaktionsharzen · Beschichten von Trägerbahnen · Spritzgießen, Spritzblasen, Pressen und Spritzpressen · Thermoplastschaumguß, Schäumen · Verarbeiten glasfaserverstärkter Kunststoffe · Rotationsformen, Warmformen, Pulverbeschichten · Verarbeiten von Kautschuken · Schweißen, Kleben · Mechanische Verbindungen bei Kunststoffen · Spanende Bearbeitung, Veredeln , Lackschutzfolien > Autopflege & Aufbereitung , Auflage: 11., überarbeitete Auflage, Erscheinungsjahr: 200903, Produktform: Leinen, Titel der Reihe: Vogel Fachbuch##, Autoren: Schwarz, Otto~Ebeling, Friedrich-Wolfhard~Furth, Brigitte, Auflage: 09011, Auflage/Ausgabe: 11., überarbeitete Auflage, Seitenzahl/Blattzahl: 253, Abbildungen: zahlr. Abb., Tab., Keyword: Extrudieren; Kunststoffverarbeitung; Spritzgießen, Fachschema: Chemie / Technik, Werkstoffe, Berufe, Industrie~Chemische Industrie~Industrie / Chemische Industrie~Kunststoff - Plastik, Fachkategorie: Industrielle Chemie und Chemietechnologie~Schule und Lernen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Chemische Technik, Fachkategorie: Technische Anwendung von Polymeren und Verbundwerkstoffen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 246, Breite: 167, Höhe: 22, Gewicht: 584, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330376 9783802318931 9783802318030 9783802317170 9783802308369, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 92423429,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richter, Ute: Prototyp 1928-33Prototyp 1928-33 , Materialbuch über ein vergessenes Gebäude der Arbeiterbildung in Leipzig Die 'Schule der Arbeit' war ein Modellprojekt der Arbeiterbildung unter Leitung von Gertrud Hermes (1872-1942). Mit dem Neubau des Architekten Johannes Niemeyer (1889-1980) entstand 1928 in Leipzig ein moderner Ort, der für das gemeinsame Leben und Lernen junger Arbeiter geplant wurde. Der Überfall durch die SA im Frühjahr 1933 und die Beschlagnahme des Gebäudes durch die Nationalsozialisten beendeten das Bildungsprojekt. 'Prototyp 1928-33' entstand nach umfangreichen Archivrecherchen der Künstlerin Ute Richter. Im Buch werden dem historischen Bildmaterial des vergessenen Gebäudes Zitate junger Arbeiter gegenübergestellt, um die Bildungsinhalte wieder mit dem Raumkonzept des Neubaus zu verbinden. Aktenauszüge ergänzen Texte zur historischen Situation und zur künstlerischen Aneignung. 'Prototyp 1928-33' zeigt, was Bildung für den Erhalt demokratischer Strukturen bedeutet. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250207, Autoren: Richter, Ute, Seitenzahl/Blattzahl: 128, Keyword: Arbeiterbildung; Bewegungsgeschichte; Klassenbewusstsein; Kunst; politische Bildung, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 10, Gewicht: 288, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **


Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Bewirtungskosten:
-
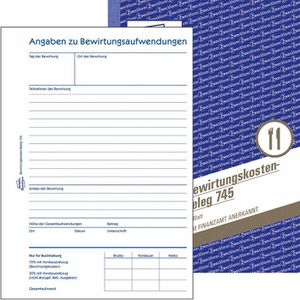
Zweckform Avery 745 Bewirtungskosten A5 50 BlattA5-Block mit 50 Bewirtungskostenbelegen Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Aus chlorfrei gebleichtem Papier weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt3,39 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
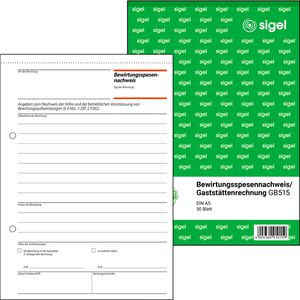
Sigel Bewirtungskosten GB 515, A5, 50 BlattA5-Abreißblock mit 50 Bewirtungskostenbelegen, beidseitig bedruckt Zum Nachweis betrieblich veranlasster Bewirtungskosten Berücksichtigt vom Finanzamt geforderte Daten lt. §4 Abs.5 Ziff.2 EStG Mit Tag, Ort und Anlass der Bewirtung, sowie Teilnehmerliste Bewirtungsrechnung kann auf Rückseite aufgeklebt werden Inkl. 2-fach Lochung, ultra-feiner Micro-Perforation und Sicherheits-Bindung Von Rechtsexperten geprüft, aktuell und rechtssicher weitere Produktinformationen: Format: A5 Blattanzahl: 50 Blatt5,05 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Produktion Aufkleber mit Text Herstellung Fertigung waagerecht A9 (37x52mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Produktion Schild mit Text Herstellung Fertigung waagerecht A0 (841x1189mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Bewirtungskosten Werbungskosten?
Sind Bewirtungskosten Werbungskosten? Diese Frage hängt davon ab, in welchem Kontext die Bewirtungskosten entstanden sind. In der Regel können Bewirtungskosten als Betriebsausgaben geltend gemacht werden, wenn sie beruflich veranlasst sind. Das bedeutet, dass sie im Zusammenhang mit der Einkommenserzielung stehen müssen. Allerdings gibt es bestimmte Einschränkungen und Voraussetzungen, die erfüllt sein müssen, damit Bewirtungskosten steuerlich absetzbar sind. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass Bewirtungskosten als Werbungskosten geltend gemacht werden können. **
-
Sind belegte Brötchen Bewirtungskosten?
Sind belegte Brötchen Bewirtungskosten? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Kontext, in dem die Brötchen angeboten werden. In der Regel gelten Bewirtungskosten als Ausgaben für die Verpflegung von Geschäftspartnern oder Mitarbeitern während geschäftlicher Treffen. Wenn die belegten Brötchen also im Rahmen einer geschäftlichen Veranstaltung oder eines Meetings angeboten werden, könnten sie als Bewirtungskosten betrachtet werden. Es ist jedoch wichtig, die jeweiligen steuerlichen Vorschriften und Richtlinien zu beachten, um sicherzustellen, dass die Kosten korrekt abgerechnet werden. Es empfiehlt sich daher, im Zweifelsfall einen Steuerberater oder Experten zu konsultieren, um eine genaue Einschätzung zu erhalten. **
-
Was sind abzugsfähige Bewirtungskosten?
Abzugsfähige Bewirtungskosten sind Ausgaben, die im Rahmen einer geschäftlichen Tätigkeit für die Bewirtung von Geschäftspartnern oder Kunden anfallen. Dazu gehören beispielsweise Kosten für Restaurantbesuche, Geschäftsessen oder Firmenveranstaltungen. Diese Kosten können unter bestimmten Voraussetzungen steuerlich geltend gemacht werden, um die Einkommenssteuerlast zu reduzieren. Es ist wichtig, dass die Bewirtungskosten angemessen und nachvollziehbar dokumentiert werden, um sie steuerlich absetzen zu können. Es gelten jedoch bestimmte Einschränkungen und Höchstgrenzen für abzugsfähige Bewirtungskosten, die je nach Land und Steuergesetzgebung variieren können. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
Ähnliche Suchbegriffe für Bewirtungskosten
-
Schwarz, Otto: KunststoffverarbeitungKunststoffverarbeitung , Für die Aus- und Weiterbildung der Techniker, Meister und Mechaniker, von Hochschulabsolventen und Ingenieuren, die mit Kunststoffen arbeiten, werden alle Verfahrensabläufe und Verarbeitungstechniken der Kunststoffverarbeitung behandelt. Die Abhandlungen sind praxisbezogen, übersichtlich und enthalten zahlreiche Bilder mit farblichen Hervorhebungen der wichtigen Details zum Verständnis der Verfahrensabläufe. · Werkstoffkunde der Kunststofftechnologie · Aufbereitung, Kalandrieren · Extrudieren, Extrusionsblasformen · Gießen von Folien und Reaktionsharzen · Beschichten von Trägerbahnen · Spritzgießen, Spritzblasen, Pressen und Spritzpressen · Thermoplastschaumguß, Schäumen · Verarbeiten glasfaserverstärkter Kunststoffe · Rotationsformen, Warmformen, Pulverbeschichten · Verarbeiten von Kautschuken · Schweißen, Kleben · Mechanische Verbindungen bei Kunststoffen · Spanende Bearbeitung, Veredeln , Lackschutzfolien > Autopflege & Aufbereitung , Auflage: 11., überarbeitete Auflage, Erscheinungsjahr: 200903, Produktform: Leinen, Titel der Reihe: Vogel Fachbuch##, Autoren: Schwarz, Otto~Ebeling, Friedrich-Wolfhard~Furth, Brigitte, Auflage: 09011, Auflage/Ausgabe: 11., überarbeitete Auflage, Seitenzahl/Blattzahl: 253, Abbildungen: zahlr. Abb., Tab., Keyword: Extrudieren; Kunststoffverarbeitung; Spritzgießen, Fachschema: Chemie / Technik, Werkstoffe, Berufe, Industrie~Chemische Industrie~Industrie / Chemische Industrie~Kunststoff - Plastik, Fachkategorie: Industrielle Chemie und Chemietechnologie~Schule und Lernen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Chemische Technik, Fachkategorie: Technische Anwendung von Polymeren und Verbundwerkstoffen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 246, Breite: 167, Höhe: 22, Gewicht: 584, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834330376 9783802318931 9783802318030 9783802317170 9783802308369, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 92423429,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richter, Ute: Prototyp 1928-33Prototyp 1928-33 , Materialbuch über ein vergessenes Gebäude der Arbeiterbildung in Leipzig Die 'Schule der Arbeit' war ein Modellprojekt der Arbeiterbildung unter Leitung von Gertrud Hermes (1872-1942). Mit dem Neubau des Architekten Johannes Niemeyer (1889-1980) entstand 1928 in Leipzig ein moderner Ort, der für das gemeinsame Leben und Lernen junger Arbeiter geplant wurde. Der Überfall durch die SA im Frühjahr 1933 und die Beschlagnahme des Gebäudes durch die Nationalsozialisten beendeten das Bildungsprojekt. 'Prototyp 1928-33' entstand nach umfangreichen Archivrecherchen der Künstlerin Ute Richter. Im Buch werden dem historischen Bildmaterial des vergessenen Gebäudes Zitate junger Arbeiter gegenübergestellt, um die Bildungsinhalte wieder mit dem Raumkonzept des Neubaus zu verbinden. Aktenauszüge ergänzen Texte zur historischen Situation und zur künstlerischen Aneignung. 'Prototyp 1928-33' zeigt, was Bildung für den Erhalt demokratischer Strukturen bedeutet. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250207, Autoren: Richter, Ute, Seitenzahl/Blattzahl: 128, Keyword: Arbeiterbildung; Bewegungsgeschichte; Klassenbewusstsein; Kunst; politische Bildung, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: TB/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 200, Breite: 170, Höhe: 10, Gewicht: 288, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Produktion Schild mit Text Herstellung Fertigung waagerecht A2 (420x594mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Produktion Schild mit Text Herstellung Fertigung waagerecht A3 (297x420mm)Sie erhalten ihr Schild aus einer 2mm starken Aluminium-Verbundplatte. Produkteigenschaften Aluverbundplatten bestehen aus einem Polyethylen-Kern und sind beidseitig mit Aluminium-Schichten versehen. Dieses hochwertige Material ist bruch- und...28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Arbeitnehmer Bewirtungskosten absetzen?
Kann Arbeitnehmer Bewirtungskosten absetzen? In der Regel können Arbeitnehmer Bewirtungskosten nicht von der Steuer absetzen, da diese als private Ausgaben gelten. Es gibt jedoch Ausnahmen, zum Beispiel wenn Bewirtungskosten beruflich veranlasst sind und im Rahmen einer beruflichen Tätigkeit entstehen. In solchen Fällen können die Kosten unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden. Es ist ratsam, sich hierzu von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen, um sicherzustellen, dass die Bewirtungskosten korrekt abgesetzt werden können. **
-
Was fällt unter Bewirtungskosten?
Was fällt unter Bewirtungskosten? Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen. Dazu gehören beispielsweise Kosten für Geschäftsessen, Getränke, Veranstaltungen oder Firmenfeiern. Diese Kosten können in der Regel steuerlich geltend gemacht werden, allerdings gelten hier bestimmte Regelungen und Höchstgrenzen. Es ist wichtig, die Belege für Bewirtungskosten sorgfältig aufzubewahren und zu dokumentieren, um sie im Rahmen der Steuererklärung korrekt angeben zu können. Es empfiehlt sich, sich vorab über die steuerlichen Vorschriften zu informieren, um mögliche Fehler oder Missverständnisse zu vermeiden. **
-
Was sind angemessene Bewirtungskosten?
Was sind angemessene Bewirtungskosten? Angemessene Bewirtungskosten sind Ausgaben, die für die Bewirtung von Geschäftspartnern, Kunden oder Mitarbeitern anfallen und üblicherweise in einem geschäftlichen Kontext entstehen. Dabei sollten die Kosten in einem angemessenen Verhältnis zum Anlass und zur Bedeutung der Veranstaltung stehen. Es ist wichtig, dass Bewirtungskosten transparent dokumentiert werden und den steuerlichen Vorschriften entsprechen. Grundsätzlich sollten Bewirtungskosten dazu dienen, geschäftliche Beziehungen zu pflegen und zu fördern, ohne dabei übermäßig luxuriös oder verschwenderisch zu wirken. **
-
Welche Bewirtungskosten sind absetzbar?
Welche Bewirtungskosten sind absetzbar? Bewirtungskosten können unter bestimmten Bedingungen steuerlich absetzbar sein, wenn sie beruflich veranlasst sind und der angemessenen Höhe entsprechen. Dazu zählen beispielsweise Geschäftsessen mit Kunden, Mitarbeitern oder Geschäftspartnern. Es ist wichtig, dass die Bewirtungskosten klar als betriebliche Ausgaben dokumentiert werden und keine privaten Anteile enthalten sind. Zudem gelten bestimmte Obergrenzen und Voraussetzungen, die erfüllt sein müssen, damit die Bewirtungskosten steuerlich geltend gemacht werden können. Es empfiehlt sich daher, sich vorab genau über die steuerlichen Regelungen zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.